

Stratégie fiscale méconnue : comprendre et investir dans les actions accréditives
Dans le domaine de l’investissement, l’univers de stratégies est très large et varié. Certaines sont connues et accessibles par tous, alors que d’autres sont plus nichées et ne s’adressent qu’à certains types d’investisseurs. C’est le cas des actions accréditives, une stratégie méconnue et peu conventionnelle, mais un outil fiscal très intéressant lorsqu’utilisé adéquatement.
Selon la structure utilisée, les actions accréditives peuvent être assujetties à des exigences réglementaires particulières ainsi qu'à certains critères d'admissibilité.
Le concept d’investisseur qualifié
Avant même d'aborder le fonctionnement du programme, il est essentiel de comprendre que les actions accréditives ne sont pas offertes à l'ensemble des investisseurs. Pour y avoir accès, une personne doit généralement répondre à la définition d'investisseur qualifié prévue au Règlement 45-106 sur les dispenses de prospectus, notamment en satisfaisant l'un des critères suivants :
- Un revenu net avant impôt supérieur à 200 000 $ au cours de chacune des deux dernières années civiles (ou 300 000 $ combiné avec un conjoint), avec une attente raisonnable de dépasser ce seuil l'année en cours;
- Des actifs financiers (liquidités, titres, contrats d'assurance ou de dépôt) dépassant 1 000 000 $ avant impôt, net des dettes liées, seul ou avec un conjoint;
- Un actif net d'au moins 5 000 000 $, seul ou avec un conjoint.
Ces critères existent pour s'assurer que l'investisseur dispose de la stabilité financière nécessaire pour absorber les risques particuliers associés à ce type de placement, décrits plus loin.
Survol du programme
Les actions accréditives tirent leur nom des crédits d’impôt et déductions fiscales qu’elles procurent à l’investisseur. Initialement mis en place dans les années 1950 et ayant beaucoup évolué depuis, le programme a pour objectif de favoriser l’investissement dans l’exploration des ressources naturelles au Canada, plus précisément les métaux précieux et les minéraux critiques depuis quelques années. Lorsqu’une entreprise explore et développe un nouveau territoire en quête de ressources naturelles, c’est généralement une phase d’investissements importants dont les bénéfices en découlant sont lointains dans le futur et où le financement traditionnel est difficile à se procurer. Comme l’entreprise ne génère pas encore de bénéfices à partir de ces activités, elle renonce aux dépenses d’exploration qu’elle encourt pour les transférer aux investisseurs en actions accréditives.
Ainsi, en respectant certains critères, les investisseurs peuvent déduire les frais d’exploration au Canada (FEC) et les frais d’aménagement au Canada (FAC) de leur revenu imposable.
De plus, ils bénéficient de crédits d’impôt venant les inciter davantage à financer l’exploration des ressources naturelles. L’investisseur reçoit l’un des deux crédits suivants, selon la nature des dépenses d’exploration engagées :
- Crédit d’impôt fédéral pour l’exploration minière (CIEM) de 15%
- Crédit d’impôt fédéral pour l’exploration de minéraux critiques (CIEMC) de 30%
Cependant, une partie de ce crédit d’impôt s’ajoute au revenu imposable de l’investisseur l’année suivante.
En somme, plutôt que d’offrir un rendement sous forme d’appréciation du capital ou de distribution de revenu, la performance de ces actions se traduit majoritairement par des avantages fiscaux et, ultimement, par des économies d’impôt. Dans cette optique, le rendement est maximisé pour un particulier étant assujetti au taux d’imposition marginal maximal, soit 53,31% au Québec.
Risques à considérer
Comme toute stratégie spécialisée, les actions accréditives comportent des risques significatifs qui doivent être soigneusement évalués avant d'envisager ce type de placement :
Risque de liquidité : Les actions accréditives, notamment celles détenues par l'entremise d'une société en commandite, sont généralement assorties d'une période de détention imposée (couramment de 12 à 20 mois, qui peut descendre à quelques jours pour les structures avec repreneur) pendant laquelle elles ne peuvent être revendues librement. Les titres d'entreprises minières juniors sont par ailleurs souvent peu liquides sur le marché secondaire.
Prime et risque de valorisation : L'investisseur paie typiquement une prime par rapport au cours boursier régulier de l'action, en raison des avantages fiscaux associés. De plus, le prix de base rajusté (ou « coût comptable ») des actions est réputé être de zéro, les recettes totales de la vente étant traitées comme un gain en capital. Ainsi, toute baisse de valeur se traduit par un gain en capital moindre plutôt que par une perte déductible — ce qui amplifie l'impact d'une contre-performance du titre.
Risque opérationnel : Il est possible que l’entreprise ne réussisse pas à engager toutes les dépenses pour lesquelles elle a reçu du financement. Plusieurs raisons peuvent entraîner une telle situation, comme une faillite ou une catastrophe naturelle. Advenant cela, l’Agence de revenu du Canada pourrait amender rétroactivement les investisseurs en actions accréditives pour récupérer les déductions fiscales et les crédits d’impôt injustifiés.
Concentration sectorielle : Le programme est structurellement concentré dans le secteur minier, particulièrement dans l'exploration de minéraux critiques — un secteur exposé à la volatilité des prix des matières premières et à un taux élevé d'échec des projets d'exploration.
Risque fiscal : L'impôt minimum de remplacement (IMR), dont les règles ont été resserrées en 2024 (taux forfaitaire porté à 20,5 % et taux d'inclusion des gains en capital porté à 100 % aux fins de l'IMR), peut réduire de façon importante, voire annuler, l'avantage fiscal attendu pour certains investisseurs. Il existe également un risque que l'Agence du revenu du Canada change la loi de l’impôt sur le revenu et retire des avantages fiscaux à la stratégie.
Aucune garantie : Ni le rendement du placement, ni l'avantage fiscal, ni un résultat financier quelconque ne peuvent être présumés ou garantis.
Un exemple simplifié en dollars
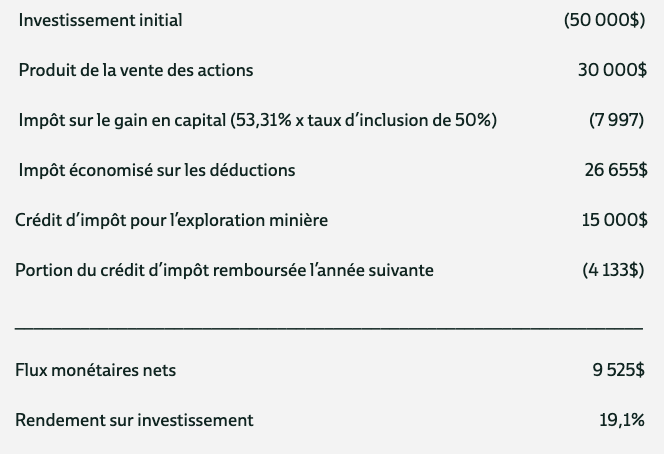
Voici un exemple d’investissement illustratif de 50 000$ en actions accréditives, avec les mouvements d’argent appropriés :
Hypothèses :
- Revente des actions à 60% de leur valeur initiale
- Taux d’imposition marginal maximal de 53,31%
- Crédit d’impôt CIEMC de 30%
Voici le rendement de la stratégie, au moment du retour d’impôt l’année suivante :
Produit par le gouvernement du Québec, ce document présente le seuil de rentabilité d’un investissement de 1 000$ en actions accréditives pour l’exploration de minéraux critiques, pour chaque palier d’imposition.
Les différentes structures
Il est possible d’investir en actions accréditives de différentes façons, chacune comportant un profil de risque distinct. En voici les principales :
- Investissement direct : Achat des actions d'une seule entreprise, exposant l'investisseur au risque de fluctuation du prix pendant toute la période de détention.
- Société en commandite : Structure regroupant plusieurs entreprises généralement de plus petite taille. Cela réduit le risque de concentration sur un seul émetteur, mais conserve le risque de marché et une période de détention prolongée.
- Actions accréditives avec repreneur : Achat simultané à la vente à un acheteur tiers, ce qui neutralise le risque de marché et permet d’estimer le rendement à l'avance, mais limite le potentiel de croissance.
Globalement, les actions accréditives constituent une stratégie d’investissement très intéressante pour les investisseurs avec d’importants revenus imposables. Or, une collaboration étroite entre les professionnels en services financiers, planificateurs financiers et comptables est primordiale pour s’assurer de la pertinence de la stratégie et déterminer le montant optimal à investir pour chaque client. La stratégie comporte des risques réels, ne convient pas à tous, et s’inscrit dans un cadre réglementaire distinct de celui de l'épargne collective.
Les commentaires contenus dans le présent article constituent de l’information générale et sont donnés à titre indicatif uniquement. Ils ne doivent pas être considérés comme des conseils fiscaux ou juridiques. Veuillez obtenir des conseils professionnels indépendants dans le contexte de votre situation particulière. Cet article a été rédigé par Planica et ne reflète pas nécessairement l’opinion d’Investia Services financiers inc. L’information contenue dans cet article provient de sources que nous estimons fiables, mais nous ne pouvons pas en garantir l’exactitude ou la fiabilité. Les opinions exprimées sont basées sur une analyse et une interprétation datant de la date de publication de cet article et sont susceptibles d’être modifiées sans préavis. En outre, elles ne constituent pas une offre ou une sollicitation d’achat ou de vente de titres.
Les fonds communs de placement sont offerts par l’intermédiaire d’Investia Services financiers inc. Des commissions, des commissions de suivi, des frais de gestion et d’autres frais peuvent être associés aux placements effectués dans les fonds communs de placement. Veuillez lire le prospectus avant d’investir. Les fonds communs de placement ne sont pas garantis, leur valeur change fréquemment et leur rendement passé n’est pas indicatif de leur rendement futur.
_______________________________________________________________________________________________
Références bibliographiques
Chaire en fiscalité et en finances publiques (CFFP), Université de Sherbrooke, « Impôt minimum de remplacement », Guide des mesures fiscales. Disponible en ligne : https://cffp.recherche.usherbrooke.ca/outils-ressources/guide-mesures-fiscales/impot-minimum-remplacement/.


